本記事にはプロモーション(アフィリエイトリンク)が含まれています。
「ペット保険って、本当に必要なのかな」と迷っている飼い主さんは少なくありません。加入しないまま月日が過ぎ、いざ愛犬が体調を崩したときに「入っておけばよかった」と後悔するケースも耳にします。
この記事では、ペット保険が必要かどうかを判断するための軸を、犬種・年齢・家計の3つの視点から整理します。「選び方」の前段として、まず「自分たちに必要かどうか」をすっきり考えられるように解説します。
この記事の結論
ペット保険が必要かどうかは、「万一の医療費をどう備えるか」という問いに対する、各家庭の答えによって変わります。犬は公的な健康保険がないため、治療費はすべて全額自己負担です。高額になりやすい犬種や、病気リスクが上がるシニア期を迎える前に検討することが、加入タイミングの目安になります。迷っているなら、まず「加入しない場合のリスク」を具体的にイメージしてみましょう。
そもそも、なぜペット保険が必要と言われるのか
犬の医療費には公的なサポートがありません。人間であれば健康保険が使えますが、犬の診療は全額飼い主さんの負担になります。これがペット保険を必要と感じる最大の理由です。
犬の医療費はどれくらいかかる?
日常的な診察や予防接種であれば数千円で済むことも多いですが、手術や入院が必要になると話が変わります。たとえば、骨折や椎間板ヘルニアの手術は十数万円〜数十万円になるケースがあると言われています。また、がんの治療では数十万円を超えることもあるとされています。
晩秋から冬にかけては気温が下がり、犬が体を丸めて転んだり、関節に負担がかかりやすい季節でもあります。紅葉のお出かけや公園での散歩が増える時期だからこそ、もしものときの備えを考えるきっかけにもなります。
貯金で備えるという選択肢もある
保険に入らず、医療費用として積み立てをしておくやり方も一つの考え方です。「毎月一定額を別口座に入れておく」という方法で備えている飼い主さんもいます。ただし、積み立てが十分でない初期の段階で大きな出費が重なった場合、対応が難しくなることもあります。「今、もし高額の治療が必要になったら払えるか」を率直に考えてみてください。
犬種・年齢・家計の3つで「必要度」を確認しよう
ペット保険が必要かどうかを考えるとき、「うちの子はどんな子か」と「家計の状況」の両面を整理すると判断しやすくなります。以下の3つの軸で、自分たちの状況を当てはめてみましょう。
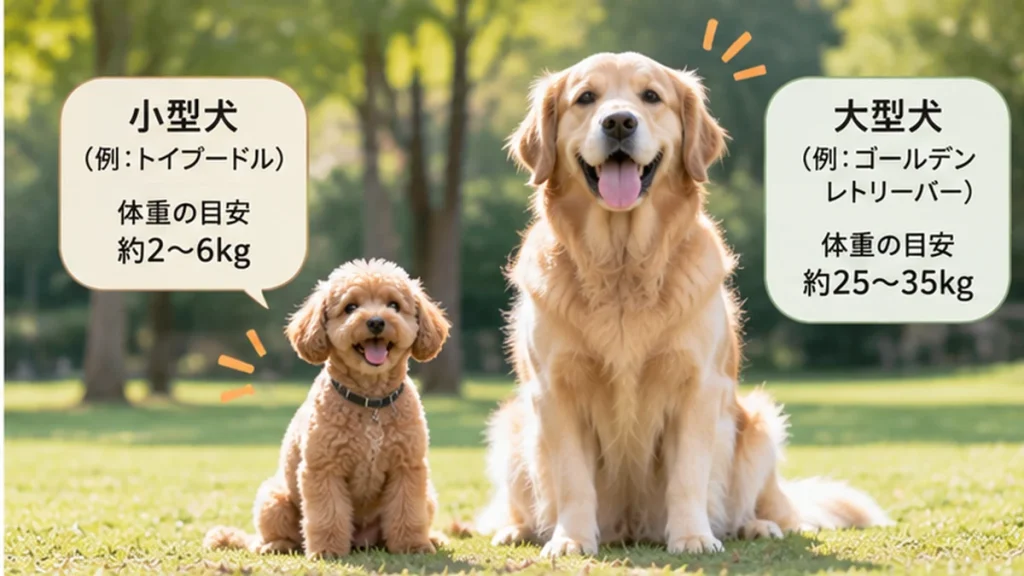
軸①:犬種で変わる病気のリスク
犬種によって、かかりやすい病気や体のトラブルに傾向があります。これはペット保険が必要かどうかを考えるうえで重要なポイントです。
- 小型犬(例:トイプードル・チワワ・ポメラニアンなど):膝蓋骨脱臼(膝のお皿がずれる病気)や気管虚脱(気管が潰れて呼吸しにくくなる状態)が起こりやすいとされています。症状が出てからの治療費が高額になることもあります。
- 中・大型犬(例:ラブラドール・レトリーバー・ゴールデン・レトリーバーなど):股関節形成不全(股関節の発育異常)や胃拡張・胃捻転といった緊急性の高いトラブルが知られています。体が大きい分、薬の量や手術の難易度が上がることもあります。
- 短頭種(例:フレンチ・ブルドッグ・パグなど):鼻や気道の構造上、軟口蓋過長症(のどの奥の組織が長すぎて気道をふさぐ状態)などの呼吸器トラブルが生じやすく、外科的な対応が必要になるケースもあります。
愛犬の犬種がかかりやすいとされる病気を事前に把握しておくと、「備えとして保険が必要か」の判断材料になります。かかりつけの獣医師に相談してみるのもよいでしょう。
軸②:年齢(ライフステージ)で変わる必要性
ペット保険は、愛犬の年齢によって必要性の度合いも変わります。また、加入できる年齢に上限が設けられている保険商品が多いため、タイミングも重要です。
- 子犬期(〜生後6か月ごろまで):体の発育途中で感染症や誤飲のリスクがある時期です。体が小さい分、少量の誤飲でも影響が出やすく、早期の診察が必要なことも。早めに加入しておくと安心度が高まります。
- 成犬期(1歳〜7歳ごろ):比較的元気な時期ですが、ケガや感染症は年齢に関係なく起こります。保険料が比較的低い時期でもあるため、「いつか入ろう」と思っているならこの時期に動くのがおすすめです。
- シニア期(小型犬は10歳ごろ〜、大型犬は7〜8歳ごろ〜):病気のリスクが高まる時期です。一方で、シニアになってからの新規加入は保険料が上がったり、加入できる商品が限られたりするケースがあります。加入を検討するなら、シニアになる前が現実的です。
「まだ若いから大丈夫」と思っていると、気づいたときには加入できる商品が減っていた、というケースもあります。年齢は、ペット保険の加入タイミングを判断するうえで、最も見落とされやすいポイントのひとつです。
軸③:家計の状況と「払える上限」のイメージ
「突然10万円の医療費が必要になったとき、すぐに対応できるか」を考えてみてください。貯蓄に余裕があり、高額な治療にも対応できると感じるなら、保険なしで自己貯蓄という選択もあります。一方で、突発的な出費が家計に大きく影響しそうなら、ペット保険で毎月の負担をならすことが安心につながります。
保険料の目安は犬種・年齢・補償内容によって異なりますが、月額2,000円〜5,000円程度の商品が多いとされています。最新の料金は各保険会社の公式サイトで確認してください。
ペット保険のメリットとデメリットを整理する
ペット保険が必要かを判断するために、メリットとデメリットの両面を把握しておくことが大切です。どちらか一方だけを見て決めるのではなく、自分たちの状況に当てはめて考えましょう。
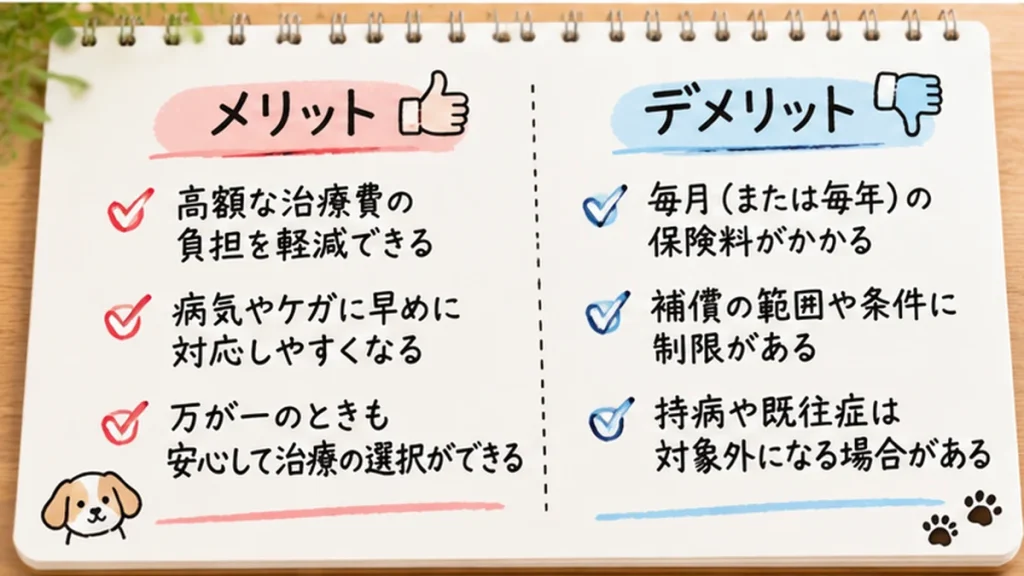
加入することで得られる主なメリット
- 高額な治療費の自己負担を減らせる:手術や入院が必要になったとき、補償の範囲内で費用の一部が戻ってきます。一度に大きな出費が発生するリスクを分散できます。
- 「費用が心配で治療を迷う」状況を避けやすい:「費用のことを考えると積極的な治療に踏み出しにくい」という状況を防ぎやすくなります。愛犬に必要な治療を受けさせやすくなることが、最大のメリットと感じる飼い主さんも多いです。
- 毎月の保険料で備えられる:大きな出費が一度にのしかかるより、毎月一定額を保険料として払うほうが家計管理がしやすいという面もあります。
加入を慎重に考えたい理由(デメリット)
- 保険料の累計が治療費を上回るケースもある:大きな病気やケガがなかった場合、払い続けた保険料の合計が、実際にかかった医療費より高くなることがあります。
- すべての治療が補償されるわけではない:歯石除去や去勢・避妊手術、ワクチン接種など、補償対象外の項目があることが多いです。契約内容をよく確認する必要があります。
- 待期期間(まちきかん)がある:加入後すぐに補償が始まらず、一定の待期期間(30〜60日程度が多い)が設けられている場合があります。「入ったばかりなのに使えない」という経験をしないよう、契約内容を事前に確認しましょう。
- 既往症は補償対象外になる場合が多い:加入前にすでに診断を受けていた病気(既往症)は、補償の対象外となることがほとんどです。早めに加入を検討するほうがよい理由のひとつでもあります。
「今は元気だから大丈夫」が一番危ないかもしれない
ペット保険が必要かどうかを迷っているとき、つい「まだ元気だから後でいいかな」と先延ばしにしてしまいがちです。しかし、保険はいざというときにしか使えないものであり、「使う必要が出てから入る」ことは基本的にできません。
たとえば、こんなケースを想定してみてください。(以下は例として挙げる架空のシナリオです。実在の飼い主・犬の事例ではありません。)
「3歳の元気な中型犬を飼っているAさん。保険への加入を検討しながらも、毎月の保険料がもったいないと感じて後回しにしていました。5歳のとき、突然の骨折で緊急手術が必要になり、20万円以上の費用が発生。そのとき初めて『入っておけばよかった』と気づいた」というシナリオは、ペット保険の必要性を考えるときにしばしば例として語られます。
「今は元気」という状態は、加入を急ぐ理由があまり見えない状態でもあります。だからこそ、元気なうちに冷静に判断することが大切です。シニアになってから「やっぱり必要だった」と感じても、加入できる商品が限られてしまう場合があります。
迷ったときの相談先
ペット保険が必要かどうかは、保険の内容だけでなく、愛犬の健康状態や犬種のリスクとも深く関わります。迷ったときは以下に相談してみましょう。
- かかりつけの動物病院の獣医師:愛犬の犬種がかかりやすい病気や、過去の診察歴をふまえて、医療費のリスクについて率直に聞いてみましょう。「この犬種でよくあるトラブルは何ですか?」という質問がしやすいです。
- ペット保険の相談窓口(保険会社):各保険会社には加入前の相談窓口を設けているところがあります。「どんな補償内容が合っているか」「待期期間や免責事項はどうなっているか」を確認しましょう。最新の料金・補償内容は必ず公式サイトや相談窓口で確認してください。
- ブリーダー・ペットショップ:愛犬を迎えた先に相談するのも手です。特定の犬種を専門に扱っているブリーダーは、その犬種の健康リスクについて詳しい場合があります。
よくある質問
ペット保険はいつから入るのがいいですか?
「なるべく若いうちに」が基本的な考え方です。子犬期は保険料が低く設定されていることが多く、既往症(加入前にかかっていた病気)がない状態で入れるメリットもあります。成犬になってからでも加入はできますが、シニア期に差し掛かると選べる商品が絞られてくることがあります。「いつか入ろう」と思っているなら、早めに動くことをおすすめします。
健康で病気知らずの子でも、ペット保険は必要ですか?
健康な状態こそ、加入を検討しやすいタイミングでもあります。保険は「病気になってから入るもの」ではなく、「万一に備えて入っておくもの」です。元気な子であっても、突然のケガや誤飲といった予測しにくいトラブルは起こり得ます。「今は健康だから不要」ではなく、「健康だから今が入りやすい」という視点で考えてみてください。
去勢・避妊手術の費用も補償されますか?
多くのペット保険では、去勢・避妊手術は「病気やケガの治療」ではなく予防的な手術として扱われ、補償対象外になることがほとんどです。歯石除去やトリミングなども同様に対象外となる場合が多いです。契約前に必ず補償内容の詳細を確認してください。最新の補償範囲は各保険会社の公式サイトや資料で確認することをおすすめします。
保険に入らず貯蓄で備えるのはダメですか?
貯蓄で備えるのは決して悪い選択ではありません。医療費を積み立てて管理できる方には有効な方法です。ただし、積み立てが十分でない段階で高額な治療が必要になった場合には対応が難しくなる可能性があります。「今すぐ10万〜20万円の出費があったとき、無理なく払えるか」を基準に、保険か貯蓄かを判断するとよいでしょう。
ペット保険料は年齢が上がると変わりますか?
多くのペット保険では、年齢が上がるにつれて保険料も上がる仕組みになっています。シニア期になると月額の保険料が大きく増えることもあります。また、一定の年齢(12歳〜14歳程度を上限とする商品が多い)を超えると新規加入を受け付けない保険会社もあります。最新の年齢制限・料金は各保険会社の公式サイトで確認してください。
まとめ
ペット保険が必要かどうかは、「うちの子の犬種リスク」「年齢・ライフステージ」「家計で対応できる医療費の上限」の3つで整理すると判断しやすくなります。
- 犬の医療費には公的な保険がなく、すべて全額自己負担
- 犬種によってかかりやすい病気が異なり、その治療費は高額になることもある
- 加入のタイミングは「若くて健康なうち」が選択肢が広い
- メリット・デメリットを比べて、自分たちに合う備え方を選ぼう
- 迷ったら、かかりつけの獣医師や保険会社の相談窓口に聞いてみる
愛犬が元気な今だからこそ、落ち着いて考えられます。「もし高額の治療が必要になったら?」という問いを一度正直に自分に向けてみることが、判断の第一歩になります。
季節ごとの健康管理は健康の記事一覧もあわせてどうぞ。
※犬の体調や行動には個体差があります。気になる症状があるときや、様子がいつもと違うときは、早めに動物病院に相談してください。